YNAB
Voor Android en iOSFree·Gebruikersbeoordeling
 Analyse door ViaAPK
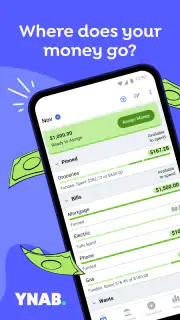
Ik merk vooral verschil met budgetapps die achteraf laten zien waar mijn geld is gebleven. Bij YNAB begin ik juist met het geld dat nu beschikbaar is en wijs ik het een taak toe. Die aanpak vraagt in het begin wat aandacht, maar maakt dagelijkse keuzes concreter: niet alleen “kan ik dit betalen?”, maar ook “wil ik dit geld hiervoor gebruiken in plaats van voor iets anders?”
Een budget dat begint bij vandaag
De handigste manier om te starten is klein. Ik zou eerst de rekeningen en categorieën toevoegen die je echt nodig hebt: vaste lasten, boodschappen, vervoer en een paar doelen waarvoor je opzij wilt zetten. Daarna verdeel je het beschikbare geld over die posten. Je hoeft niet meteen elk detail van je financiële leven te organiseren. Een eenvoudig budget dat je regelmatig bijwerkt, werkt beter dan een indrukwekkend schema dat je na een week niet meer opent.
Dat verschil met een gewone uitgavenoverzicht-app is belangrijk. Veel alternatieven leggen de nadruk op categoriseren nadat een betaling is gedaan. YNAB draait die volgorde om: je plant vooraf en controleert tijdens het uitgeven of je plan nog klopt. Voor wie vooral grafieken en een terugblik wil, kan een bankapp of eenvoudige tracker sneller aanvoelen. Wie keuzes wil maken vóór het geld op is, heeft meer aan deze werkwijze.
Een gewone dag waarop het budget helpt
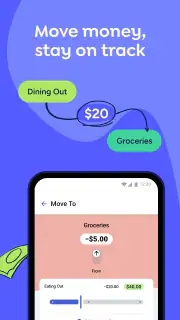
Stel dat ik aan het begin van de week mijn boodschappenbudget heb verdeeld en er later een onverwachte rekening binnenkomt. In plaats van te hopen dat er aan het einde van de maand genoeg overblijft, kijk ik welke categorie ruimte heeft. Misschien stel ik een aankoop uit of verplaats ik geld uit een minder dringende post. Dat is geen truc om extra geld te creëren; het maakt de afweging zichtbaar voordat ik betaal.
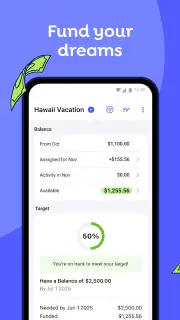
Die zichtbaarheid is vooral nuttig bij uitgaven die niet elke maand terugkomen. Denk aan een jaarlijkse rekening, een cadeau of onderhoud aan iets dat je gebruikt. Als ik daar steeds een klein bedrag voor reserveer, voelt de uiteindelijke betaling minder als een verrassing. Een praktische gewoonte is om zulke kosten niet pas toe te voegen wanneer ze eraan komen, maar ze als terugkerende doelen in je budget te behandelen.
Instellingen die je werkwijze bepalen
Bij het inrichten loont het om categorieën te benoemen in woorden die je meteen begrijpt. Een brede post als “overig” is makkelijk aan te maken, maar vertelt me later weinig over waar ik kan bijsturen. Tegelijk wil ik geen aparte categorie voor elke kleine aankoop: te veel detail maakt invoeren omslachtig. Ik begin liever met een handvol duidelijke groepen en splits er alleen een op wanneer ik daar een echte beslissing mee kan nemen.
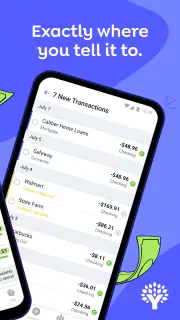
Ook de manier waarop je rekeningen toevoegt verdient aandacht. De oorspronkelijke tekst beschrijft het koppelen van bankrekeningen en het importeren van transacties als een snelle start, maar ik zou automatische import niet verwarren met een budget dat zichzelf beheert. Transacties kunnen nog aandacht vragen: controleer of ze in de juiste categorie terechtkomen en of het beschikbare bedrag daardoor nog klopt. Wie liever geen bankrekening koppelt, kan zijn uitgaven ook handmatig bijhouden; dat kost meer discipline, maar geeft direct zicht op wat je zelf hebt ingevoerd.
Nieuws dat je tijd waard is
Coin Master getest: wanneer draaien en plunderen bij je past
Facebook blijft verrassend nuttig voor buurtcontact en evenementen
Gboard haalt onnodige stappen uit dagelijks typwerk
WhatsApp wint op gewoonte, maar blijft steken in oude keuzes
Dainik Bhaskar brengt India dichtbij, maar vraagt veel aandacht
InShot groeit mee met de alledaagse videomontage
Waarom QR & Barcodescanner Onmisbaar is op je Smartphone
Waarom maxim — order a taxi & food Nu Essentieel Is
Fortnite op mobiel: elke ronde begint als een nieuw verhaal
Ontketen Je Creativiteit met Phone Case DIY: Een Diepgaande Verkenning
Evony - De Koning Keert Terug: Een Strategisch Meesterwerk dat Boeit
Telegram X: De Nieuwe Standaard voor Sociale Communicatie
Een nuttige eerste controle is nagaan of je beginsaldo en je categorieën overeenkomen met je werkelijke situatie. Als je met een onjuist startpunt begint, kan een verzorgd overzicht toch misleidend zijn. Ik zou daarom liever rustig de belangrijkste rekeningen nalopen dan haastig alles tegelijk invullen. Zodra de basis klopt, wordt het veel makkelijker om te zien welke bedragen al een bestemming hebben en welke nog verdeeld moeten worden.
Sneller werken met een herhaalbare routine
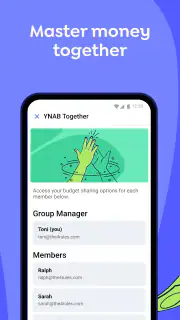
De winst zit voor mij niet in zo weinig mogelijk aandacht aan geld besteden, maar in een korte routine die ik volhoud. Ik kan na een aankoop meteen de uitgave controleren en op een vast moment mijn budget nalopen. Zo voorkom ik dat ik aan het einde van een drukke maand een lange lijst transacties moet uitzoeken. Als ik samen met iemand anders uitgaven beheer, helpt het bovendien om af te spreken wie transacties controleert en wanneer, zodat een betaling niet dubbel wordt ingevoerd of vergeten.
Een tweede patroon is om budgetteren te koppelen aan een gebeurtenis die toch al plaatsvindt, bijvoorbeeld wanneer inkomen binnenkomt of wanneer ik mijn week plan. Dan verdeel ik eerst geld over noodzakelijke rekeningen en doelen, en pas daarna over flexibele uitgaven. Dat maakt prioriteiten tastbaar. Ik hoef niet elke dag een volledig nieuw plan te maken; ik hoef vooral te reageren wanneer een categorie verandert of een nieuwe uitgave opduikt.
Als ik geld tussen categorieën verplaats, probeer ik de reden kort voor mezelf duidelijk te houden: was de oorspronkelijke inschatting te laag, of koos ik bewust voor iets anders? Dat onderscheid is waardevol. Een budget is geen examen waarop elke voorspelling juist moet zijn. Het is een hulpmiddel om bij te sturen zonder te doen alsof een onverwachte keuze niet heeft plaatsgevonden.
Waar de leercurve en de grenzen zitten
YNAB vraagt een actievere houding dan een app die alleen automatisch transacties groepeert. Je moet leren denken in beschikbaar geld en geregeld beslissen welke categorie voorrang krijgt. In het begin kan dat voelen alsof je meer werk hebt dan met een simpel overzicht. Vooral wie zijn uitgaven liever helemaal niet wil invoeren of controleren, zal de aanpak mogelijk te veeleisend vinden.
Ook moet je niet verwachten dat synchronisatie elke financiële taak oplost. Een bijgewerkt overzicht is nuttig, maar alleen als je transacties en categorieën controleert en je keuzes bijwerkt. Bij wisselende inkomsten kan plannen bovendien meer aandacht vragen: verdeel niet alvast geld dat nog niet beschikbaar is, en behandel een verwachte betaling niet alsof die al op je rekening staat. De methode helpt bij prioriteren, maar neemt de onzekerheid van onregelmatig inkomen niet weg.
De app is minder geschikt als je uitsluitend een gratis, passieve teller zoekt. YNAB is gratis te installeren, maar bevat aankopen in de app; wie via Play factureert, ziet bedragen van € 16,99 tot € 119,99. Ik zou daarom eerst nagaan of de actieve budgetmethode bij me past voordat ik me vastleg op een betaalde optie. Voor wie alleen snel het saldo wil bekijken, is de eigen bankapp waarschijnlijk eenvoudiger. Voor iemand die concrete doelen wil plannen en bereid is geregeld bij te werken, kan de extra inspanning juist de kern van de waarde zijn.
Voor wie de aanpak het meeste oplevert
Ik vind deze manier van budgetteren vooral passend voor mensen die moeite hebben met maandelijkse verrassingen, spaardoelen steeds uitstellen of niet goed weten hoeveel van hun saldo al nodig is voor komende rekeningen. Ook wie eerder een spreadsheet heeft geprobeerd maar het bijhouden lastig vond, kan baat hebben bij een vaste mobiele werkwijze. De app maakt van geld verdelen een terugkerende handeling in plaats van een eenmalig plan.
Minder passend is het voor iemand die alleen achteraf wil zien hoeveel er aan restaurants of vervoer is uitgegeven, zonder bedragen vooraf toe te wijzen. Een bankoverzicht of lichte uitgaventracker vraagt dan minder betrokkenheid. En als je geen zin hebt om categorieën te onderhouden, zal de flexibiliteit van YNAB eerder als extra administratie voelen. Dat is geen fout in de aanpak; het is een verschil tussen een hulpmiddel dat beslissingen ondersteunt en een app die vooral registreert.
Mijn ervaring met YNAB als budgetmethode
Het eerste wat me opviel toen ik YNAB opende, was hoe gebruiksvriendelijk de interface is. Het voelt niet als een saaie spreadsheet, maar eerder als een overzichtelijke en kleurrijke gids die je begroet met een warm welkom. De app is ontworpen om je te helpen elke euro die je bezit een doel te geven. Dat klinkt serieus, maar geloof me, het is makkelijker en leuker dan je denkt.
Instellen en personaliseren
Een van de dingen die ik echt waardeer, is hoe gemakkelijk het is om aan de slag te gaan. Na het downloaden van de app, kun je snel je bankrekeningen koppelen en je inkomsten en uitgaven importeren. Je krijgt een duidelijk overzicht van je financiële situatie. Het is alsof je een virtuele accountant hebt die alles netjes op een rijtje zet. En het beste? Je kunt elke categorie personaliseren naar je eigen behoeften.
De Vier Regels van YNAB
Wat YNAB echt uniek maakt, zijn de vier regels die ze hanteren:
- Geef elke euro een doel: Zorg ervoor dat je weet waar je geld naartoe gaat voordat je het uitgeeft.
- Sparen voor regenachtige dagen: Bouw een buffer op zodat onverwachte kosten je niet van de wijs brengen.
- Vermijd schulden: Door vooruit te plannen, kun je schulden voorkomen en financieel gezond blijven.
- Flexibiliteit: Pas je budget aan wanneer dat nodig is. Het leven verandert, dus je budget ook.
Deze regels klinken misschien simpel, maar ze hebben echt mijn kijk op geld veranderd. Het voelt als een spel waarin ik elke maand probeer mijn eigen records te breken.
Real-time updates en synchronisatie
Een van mijn favoriete functies is de mogelijkheid om overal toegang te hebben tot mijn budget. Of ik nu op mijn telefoon, tablet of laptop zit, ik kan altijd zien wat de status van mijn financiën is. De real-time synchronisatie betekent dat als je een aankoop doet, het meteen in je budget wordt bijgewerkt. Geen verrassingen meer aan het eind van de maand!
Ondersteuning en gemeenschap
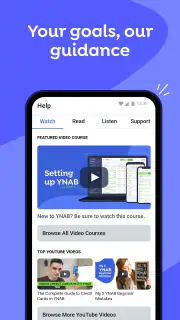
Nog een groot pluspunt van YNAB is de geweldige ondersteuning die ze bieden. Er zijn talloze tutorials en webinairs die je helpen om het meeste uit de app te halen. En dan is er nog de YNAB-gemeenschap. Op forums en sociale media kun je ervaringen delen en tips uitwisselen met andere gebruikers. Het is alsof je een hele groep cheerleaders hebt die je aanmoedigt om je doelen te bereiken.
YNAB is een financiële app van ynab.com die zich richt op actief budgetteren. De app is gratis te downloaden en heeft een gemiddelde beoordeling van 4,6 uit 24 duizend beoordelingen; er zijn 80 geschreven recensies en meer dan 1 miljoen installaties. De eerste release was op 20 oktober 2015. Versie 26.5.1 vereist minimaal iOS 11, heeft PEGI 3 als leeftijdsclassificatie en biedt aankopen in de app van € 16,99 tot € 119,99 bij facturering via Play.
Dus, als je op zoek bent naar een manier om meer controle te krijgen over je financiën, raad ik je aan om YNAB een kans te geven. Het heeft mij geholpen om bewuster en zelfverzekerder om te gaan met mijn geld. Het is niet zomaar een app, maar een levensstijlverandering die je financiële stress aanzienlijk kan verminderen. En zeg nu zelf, wie wil dat niet?
Voordelen
- Eenvoudige interface voor beginners.
- Synchronisatie met meerdere apparaten.
- Sterke focus op budgetbeheer.
- Uitgebreide rapportagemogelijkheden.
- Uitstekende klantenservice.
Nadelen
- Maandelijkse abonnementsprijs.
- Geen automatische bankkoppeling.
- Kan overweldigend zijn voor nieuwe gebruikers.
- Beperkte integraties met andere apps.
- Geen Nederlandse taaloptie.
Veelgestelde vragen over YNAB
Wat is YNAB en hoe werkt het?
YNAB, wat staat voor 'You Need A Budget', is een budgetteringsapp die gebruikers helpt hun financiën te beheren door de methode van zero-based budgeting. Het doel is om elke euro een specifieke taak te geven, zodat je betere controle hebt over je uitgaven en spaargeld. Door je inkomsten te plannen en je uitgaven bij te houden, krijg je meer inzicht in je financiële situatie.
Is YNAB geschikt voor beginners in budgettering?
Ja, YNAB is zeer geschikt voor beginners. De app biedt uitgebreide tutorials en een gebruiksvriendelijke interface om je op weg te helpen. Daarnaast zijn er tal van hulpmiddelen en ondersteuning beschikbaar, zoals webinars en een actieve online community, die je kunnen helpen het meeste uit de app te halen.
Welke platformen ondersteunt YNAB?
YNAB is beschikbaar op meerdere platformen, waaronder Android, iOS, Windows en macOS. Dit betekent dat je toegang hebt tot je budget op zowel je smartphone als je computer, en dat je al je gegevens gesynchroniseerd kunt houden, ongeacht het apparaat dat je gebruikt.
Is het mogelijk om YNAB te gebruiken zonder internetverbinding?
Ja, je kunt YNAB offline gebruiken. Je hebt echter wel een internetverbinding nodig om je gegevens te synchroniseren tussen apparaten. Zodra je weer online bent, zal de app automatisch je wijzigingen updaten en synchroniseren met je andere apparaten.
Wat zijn de kosten van het gebruik van YNAB?
YNAB biedt een gratis proefperiode aan, waarna je kunt kiezen voor een maandelijks of jaarlijks abonnement. De kosten variëren, maar de investering kan zichzelf terugverdienen door de besparingen die je via de app realiseert. Het is belangrijk om de kosten af te wegen tegen de voordelen die je uit het gebruik van de app haalt.