Revolut
Voor Android en iOSFree·Gebruikersbeoordeling
 Analyse door ViaAPK
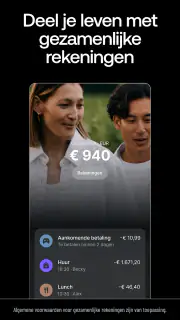
Voor een huishouden lijkt één bankapp op meerdere telefoons misschien een handige manier om samen geldzaken te regelen. In de praktijk begin ik liever met een andere vraag: van wie is elk account, en wie hoort toegang te hebben? Bij Revolut zie ik vooral waarde als ieder gezinslid zijn eigen financiële overzicht gebruikt en onderling geld overmaakt wanneer dat nodig is. Dat is iets anders dan één gezamenlijke login delen, en die grens is belangrijker dan het gemak van een gedeeld startscherm.
Een gedeelde uitgave, zonder gedeelde account
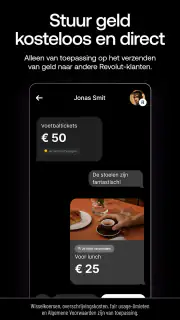
Denk aan een gewone week: één persoon betaalt boodschappen, een ander schiet geld voor bij een gezamenlijke maaltijd en later willen jullie de kosten eerlijk verdelen. Geld overmaken vanuit de app kan dat afhandelen zonder bonnetjes of losse betaalverzoeken in meerdere gesprekken. Een korte omschrijving helpt om later te herkennen waar een overboeking voor was; de emoji-optie is aardig, maar voor huishoudelijke administratie is een duidelijke tekst doorgaans nuttiger.
Ik zou deze aanpak niet verwarren met een complete huishoudboekhouding. Een overboeking regelt wie wie terugbetaalt, maar maakt op zichzelf geen gedeeld budget of gezamenlijk overzicht van alle uitgaven. Spreek dus vooraf af welke kosten jullie onderling verrekenen en wie de uitgaven bijhoudt. Dat voorkomt dat een handige snelle betaling later onduidelijk wordt.
Uitgelichte artikelen over Revolut
Begin met persoonlijke grenzen
Bij geldapps is het verleidelijk om een telefoon even aan een partner, tiener of huisgenoot te geven om iets te laten zien. Ik zou dat niet als vaste werkwijze gebruiken. Een bankaccount bevat persoonlijke financiële informatie, en toegang tot de ontgrendelde app kan verder gaan dan alleen meekijken naar één betaling. Houd apparaten en accounts daarom persoonlijk en laat de rekeninghouder zelf betalingen controleren en bevestigen.
Dat advies is ook praktisch wanneer iemand zijn telefoon kwijtraakt of tijdelijk niet kan gebruiken. Een eigen account maakt duidelijk wie de kaart of betaling beheert; een gedeelde toegang maakt het lastiger om achteraf te bepalen wie iets heeft gedaan. Voor een huishouden is een eenvoudige afspraak vaak genoeg: geen wachtwoorden uitwisselen, geen transacties voor elkaar bevestigen en bij twijfel de rekeninghouder laten controleren wat er gebeurt.
Afstemmen zonder extra administratie
De app past het best bij huishoudens die af en toe geld aan elkaar overmaken en zelf een lichte routine voor gezamenlijke uitgaven kunnen afspreken. Je kunt bijvoorbeeld na een uitstapje meteen het verschuldigde bedrag terugsturen en in de omschrijving noteren waarvoor het was. Dat is een kleine gewoonte met veel nut: weken later hoef je minder te raden waarom er geld heen en weer ging.
Voor grotere of terugkerende gezamenlijke kosten zou ik daarnaast een apart overzicht gebruiken, al is het maar een gedeelde notitie. Zo blijft zichtbaar wat nog betaald moet worden, terwijl de bankapp de daadwerkelijke overboeking afhandelt. Dat onderscheid is nuttig als één persoon huur of abonnementen betaalt en de anderen later hun deel terugstorten. De app kan de betaling gemakkelijk maken, maar de onderlinge afspraak blijft aan jullie.
Nieuws dat je tijd waard is
Coin Master getest: wanneer draaien en plunderen bij je past
Facebook blijft verrassend nuttig voor buurtcontact en evenementen
Gboard haalt onnodige stappen uit dagelijks typwerk
WhatsApp wint op gewoonte, maar blijft steken in oude keuzes
Dainik Bhaskar brengt India dichtbij, maar vraagt veel aandacht
InShot groeit mee met de alledaagse videomontage
Waarom QR & Barcodescanner Onmisbaar is op je Smartphone
Waarom maxim — order a taxi & food Nu Essentieel Is
Fortnite op mobiel: elke ronde begint als een nieuw verhaal
Ontketen Je Creativiteit met Phone Case DIY: Een Diepgaande Verkenning
Evony - De Koning Keert Terug: Een Strategisch Meesterwerk dat Boeit
Telegram X: De Nieuwe Standaard voor Sociale Communicatie
Voor wie is deze aanpak geschikt?
Revolut kan goed passen bij volwassenen die hun dagelijkse geldzaken mobiel willen regelen, regelmatig vrienden of familie terugbetalen en hun eigen uitgaven willen volgen. Ook wie reist of met meerdere valuta te maken krijgt, kan een app met financiële functies op één plek aantrekkelijk vinden. Toch zou ik niet overstappen alleen omdat een huishoudlid de app al gebruikt: kijk eerst of de manier waarop je zelf bankiert en geld verdeelt er echt eenvoudiger van wordt.
Wie vooral een gezamenlijke rekening met gedeeld inzicht zoekt, heeft mogelijk meer aan een traditionele bankoplossing die expliciet bij die werkwijze past. En als je liever persoonlijk met een medewerker praat of alles via één bekende bankrekening laat lopen, is een aparte financiële app misschien eerder een extra stap dan een verbetering. De beste keuze hangt hier niet alleen af van functies, maar ook van hoeveel gezamenlijke administratie jullie willen doen.
Alles-in-één Financiële Superheld
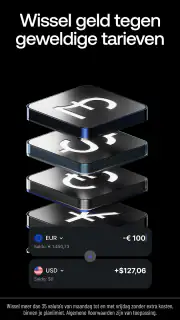
Revolut is meer dan alleen een app; het is je alles-in-één financiële superheld. Je kunt rekeningen betalen, geld overmaken, en zelfs in meerdere valuta's handelen zonder de torenhoge wisselkoerskosten. Het mooie is dat je al deze functies binnen handbereik hebt. Geen gedoe meer met banken die je laten zuchten van frustratie.
Als financiële app van Revolut Ltd brengt de dienst verschillende geldzaken samen op je telefoon. De app is gratis te downloaden, heeft PEGI 3 als leeftijdsclassificatie en heeft een gemiddelde beoordeling van 4,7 uit ongeveer 3,7 miljoen beoordelingen. Meer dan 50 miljoen installaties laten zien dat veel mensen ermee aan de slag zijn gegaan, maar populariteit vertelt niet vanzelf of de app bij jouw bankgewoonten past. Ik zou vooral letten op de dagelijkse handelingen die je echt wilt vereenvoudigen.
Geld Overmaken Was Nog Nooit Zo Eenvoudig
Een van de beste dingen aan Revolut is hoe gemakkelijk het is om geld over te maken. Met slechts een paar tikken op je telefoon kun je geld naar vrienden en familie sturen, waar ter wereld ze ook zijn. En ja, je kunt zelfs een leuke emoji toevoegen bij de beschrijving, want waarom niet?
Een bruikbare gewoonte is om bij terugbetalingen meteen een herkenbare omschrijving toe te voegen. Dat maakt een reeks kleine overboekingen makkelijker te begrijpen dan wanneer ze allemaal zonder context in je transactieoverzicht staan. Voor een etentje kan een korte notitie volstaan; voor een terugkerende huishoudelijke rekening is een afgesproken vaste omschrijving duidelijker. Ik vind juist dat kleine beetje discipline belangrijk: snel versturen is prettig, maar achteraf begrijpen waar het geld voor was, voorkomt verwarring.
Besparen en Uitgeven, Slimme Stijl
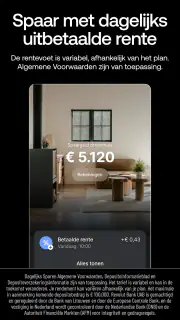
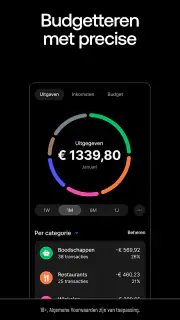
Revolut maakt het beheren van je uitgaven eenvoudig met zijn intuïtieve interface. Je kunt budgetten instellen en meldingen krijgen als je uitgaven uit de hand lopen. Het is bijna alsof je een persoonlijke financieel adviseur in je zak hebt. En voor degenen die graag sparen, kun je automatisch afrondingen van je dagelijkse uitgaven in een spaarpot zetten. Het voelt geweldig om te zien hoe je spaargeld groeit zonder dat je er echt iets voor hoeft te doen.
Budgetten en meldingen zijn voor mij vooral nuttig als hulpmiddel om gedrag op te merken, niet als vervanging voor een maandelijkse controle. Een melding kan je op tijd laten stilstaan bij een uitgave, maar vertelt niet altijd of die uitgave noodzakelijk was of binnen jullie huishoudelijke afspraak viel. Afrondingen kunnen sparen ongemerkt op gang helpen, maar kleine bedragen blijven kleine bedragen; wie voor een concreet doel spaart, doet er goed aan ook bewust te bepalen hoeveel er opzij moet. Zo voorkom je dat automatisering een vals gevoel geeft dat het doel vanzelf dichtbij komt.
Vergeleken met de gebruikelijke aanpak via een losse bankapp en een apart notitieboekje is het voordeel hier dat betalen, overmaken en bepaalde vormen van budget- en spaarbeheer dicht bij elkaar staan. De keerzijde is dat wie al tevreden is met de tools van zijn bank weinig wint door extra routines in een tweede app te onderhouden. Ik zou eerst één praktische taak kiezen, zoals terugbetalingen bijhouden of dagelijkse uitgaven bekijken, en daarna beoordelen of de app die taak echt makkelijker maakt.
Veiligheid voorop
Nu vraag je je misschien af: "Hoe zit het met de veiligheid?" Revolut neemt beveiliging serieus. Met functies zoals tweestapsverificatie en de mogelijkheid om je kaart met één tik te bevriezen, kun je gerust zijn dat je geld veilig is. Het is alsof je een kluis op je telefoon hebt.
Ik zie kaartbevriezing vooral als een handige eerste reactie wanneer je je kaart niet kunt vinden: je kunt snel handelen en daarna rustig nagaan wat er aan de hand is. Dat neemt de noodzaak niet weg om je transacties zelf te controleren en zorgvuldig met toegang tot je telefoon om te gaan. Ook tweestapsverificatie is geen reden om inloggegevens te delen; het helpt bij accountbeveiliging, terwijl persoonlijke grenzen rond apparaten en accounts bij de gebruiker blijven.
De app is gericht op een breed publiek en de PEGI 3-classificatie zegt iets over de leeftijdsindeling van de app, niet dat een kind zelfstandig financiële beslissingen hoort te nemen. Voor gezinnen zou ik de rekeninghouder en degene die betalingen goedkeurt duidelijk houden. Als een jongere geld leert beheren, bespreek dan samen hoe uitgaven worden gecontroleerd en welke afspraken gelden; ga niet uit van gezinsfuncties of toezichtsmogelijkheden die je niet zelf in de app hebt nagekeken.
En oh ja, als je een keer je kaart verliest (wat we allemaal wel eens doen), kun je deze eenvoudig blokkeren en een nieuwe aanvragen vanuit de app. Geen paniek, geen stress.
Bij een vermiste kaart is het verstandig om niet alleen op het gemak van de knop te vertrouwen, maar ook je recente transacties te bekijken en te controleren of er betalingen zijn die je niet herkent. Een kaart blokkeren is een directe stap; het zorgvuldig nalopen van je rekening blijft een aparte stap. Dat onderscheid geldt ook wanneer je denkt dat de kaart alleen thuis tussen de boodschappen is beland.
Het Eindoordeel
Dus, is Revolut de moeite waard? Absoluut. Het biedt een revolutie in de manier waarop we met ons geld omgaan. Of je nu een wereldreiziger bent die wisselkoerskosten wil vermijden, of gewoon iemand die zijn financiën op orde wil krijgen, deze app is een game-changer. Geef het een kans en je zult je al snel afvragen hoe je ooit zonder hebt gekund.
Mijn enthousiasme heeft wel een grens: ik zou Revolut niet aanraden als je verwacht dat een app vanzelf alle huishoudelijke afspraken oplost, of als je een volledig gezamenlijke financiële administratie nodig hebt zonder extra overleg. Ook wie liever alles bij de vertrouwde bank houdt, hoeft niet per se te veranderen. De huidige versie is 10.107 en de app verscheen op 1 juni 2015; belangrijker dan die achtergrond is of de functies aansluiten op jouw dagelijkse gebruik.
Voor mij komt het neer op een praktische keuze. Wil je mobiel betalen, geld naar bekenden sturen en uitgaven en sparen op één plek bekijken, dan is Revolut het proberen waard. Voor een huishouden werkt het het best wanneer ieder zijn eigen accountgrenzen bewaart, afspraken over gedeelde kosten helder maakt en de app gebruikt als hulpmiddel, niet als vervanging van vertrouwen of overleg.
Voordelen
- Gebruiksvriendelijke interface.
- Snelle en goedkope internationale transfers.
- Uitgebreide budgettools.
- Ondersteuning voor meerdere valuta's.
- Dagelijkse uitgavenlimieten instelbaar.
Nadelen
- Klantenservice kan traag zijn.
- Beperkte functionaliteit zonder premium.
- Niet alle landen ondersteund.
- Sommige functies vereisen verificatie.
- Mogelijke kosten bij geldopname.
Veelgestelde vragen over Revolut
Wat is Revolut en hoe werkt het?
Revolut is een digitale bankdienst die gebruikers in staat stelt om betalingen te doen, geld over te maken en te sparen via een handige app. Het biedt functies zoals valutaomwisseling zonder verborgen kosten, budgetbeheer, en directe betalingen. De app werkt door verbinding te maken met je bankrekening en biedt een prepaid kaart voor betalingen.
Hoe veilig is mijn geld op Revolut?
Revolut maakt gebruik van geavanceerde beveiligingsmaatregelen om je geld te beschermen. De app heeft functies zoals twee-factor-authenticatie, onmiddellijke meldingen van transacties, en de mogelijkheid om kaarten te bevriezen of deblokkeren. Bovendien is Revolut gereguleerd door financiële autoriteiten en houdt het je saldo veilig.
Welke kosten zijn verbonden aan het gebruik van Revolut?
Revolut biedt verschillende accounttypes, waaronder een gratis optie en betaalde abonnementen met extra voordelen. Voor de gratis versie kunnen er kosten zijn voor specifieke diensten, zoals internationale geldopnames of valutaomwisselingen boven een bepaalde limiet. Controleer de prijslijst in de app voor gedetailleerde informatie.
Kan ik Revolut gebruiken voor internationale betalingen?
Ja, Revolut is ideaal voor internationale betalingen. Het biedt interbancaire wisselkoersen zonder verborgen kosten en ondersteunt betalingen in meerdere valuta's. Dit maakt het een uitstekende keuze voor reizigers en mensen die regelmatig transacties in verschillende landen uitvoeren.
Hoe kan ik beginnen met Revolut?
Om te beginnen met Revolut, download je de app uit de Google Play Store of Apple App Store. Volg de registratie-instructies, die meestal je persoonlijke gegevens en verificatie omvatten. Na registratie kun je geld storten, je kaart aanvragen en direct beginnen met het gebruik van de verschillende functies van de app.