
Paytm: Secure UPI Payments
Alleen AndroidFree·Gebruikersbeoordeling
 Analyse door ViaAPK
Bij financiële apps merk ik pas hoe belangrijk een stabiele verbinding is op het moment dat ik een betaling wil afronden. Paytm: Secure UPI Payments brengt UPI-transfers, rekeningen en opwaarderingen samen, maar die breedte maakt het extra belangrijk om rustig te blijven wanneer een scherm traag reageert of een bevestiging niet meteen verschijnt. Ik zie Paytm vooral als een praktische financiële gereedschapskist voor dagelijkse handelingen, niet als een app waarbij ik gedachteloos door betalingen tik.
Mijn oordeel is positief, maar niet kritiekloos. Paytm - One97 Communications Ltd. heeft veel financiële en aanvullende diensten bij elkaar gebracht. Dat kan tijd schelen, maar vraagt ook aandacht: ik wil zeker weten welke dienst ik heb geopend, welk bedrag ik bevestig en of een actie daadwerkelijk is voltooid voordat ik opnieuw probeer te betalen.
UPI als centrale handeling in Paytm
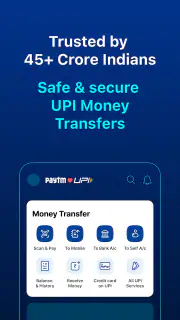
De belangrijkste kracht van deze app is niet alleen geld versturen, maar de manier waarop UPI-betalingen naast andere dagelijkse taken staan. Ik kan de app openen voor een overdracht, daarna een rekening betalen en vervolgens tegoed opwaarderen zonder steeds naar een andere dienst te wisselen. Voor iemand die vaak kleine financiële zaken afhandelt, voelt dat als een duidelijke vereenvoudiging.
De app is gratis en valt onder financiën. Dat bepaalt mijn verwachtingen: Paytm is geen gewone winkelapp met een betaaloptie op de achtergrond. Betalingen, overschrijvingen en financiële keuzes staan centraal. Daarom vind ik begrijpelijke stappen belangrijker dan een beginscherm dat zo veel mogelijk functies tegelijk toont.
In mijn ervaring werkt de UPI-focus het best wanneer ik al weet wat ik wil doen. Een betaling aan een bekende ontvanger, een rekening die ik herken of een geplande opwaardering is overzichtelijker dan zonder duidelijk doel door alle onderdelen bladeren. Er zijn veel mogelijkheden, maar het loont om eerst de juiste taak te kiezen en pas daarna de betaalgegevens in te voeren.
Waarom deze aanpak nuttig is
Het echte voordeel zit in de overgang tussen taken. Stel dat ik na een betaling merk dat mijn mobiele tegoed bijna op is. In plaats van een andere dienst te zoeken, kan ik binnen dezelfde financiële omgeving verdergaan. Ook voor huishoudelijke administratie is dat handig: een rekening betalen, de bevestiging bekijken en daarna een volgende uitgave afhandelen voelt als één aaneengesloten routine.
Dat maakt Paytm aantrekkelijker dan een losse bankapp wanneer ik naast banktransfers ook opwaarderingen, reisboekingen of betalingen aan verschillende soorten dienstverleners wil regelen. Een traditionele bankapp kan rustiger en doelgerichter zijn, maar heeft niet altijd dezelfde brede combinatie van dagelijkse betaalacties. Een gespecialiseerde UPI-app kan juist prettiger zijn als ik uitsluitend geld wil versturen.
Nieuws dat je tijd waard is
Gboard haalt onnodige stappen uit dagelijks typwerk
WhatsApp wint op gewoonte, maar blijft steken in oude keuzes
Dainik Bhaskar brengt India dichtbij, maar vraagt veel aandacht
InShot groeit mee met de alledaagse videomontage
Waarom QR & Barcodescanner Onmisbaar is op je Smartphone
Waarom maxim — order a taxi & food Nu Essentieel Is
Fortnite op mobiel: elke ronde begint als een nieuw verhaal
Ontketen Je Creativiteit met Phone Case DIY: Een Diepgaande Verkenning
Evony - De Koning Keert Terug: Een Strategisch Meesterwerk dat Boeit
Telegram X: De Nieuwe Standaard voor Sociale Communicatie
Da Fit: Transformeer Je Fitnessroutine met de Hartslagmonitor
Hoe EA SPORTS FC™ Mobile Voetbal Onze Digitale Cultuur Vormt
Mijn belangrijkste tip: behandel Paytm als een financiële werkbank, niet als een snelle knop. Controleer voor elke bevestiging de ontvanger, het bedrag en het soort transactie. Dat kost weinig tijd en is extra relevant omdat verschillende betaalroutes naast elkaar bestaan. De snelheid van UPI is prettig, maar voorkomt geen vergissing.
Zo verloopt een betaling in de praktijk
Ik begin meestal bij de handeling die ik wil uitvoeren in plaats van bij de naam van de ontvanger. Voor een geldtransfer kies ik de overdracht, voor een rekening de betaaloptie en voor mobiel tegoed de opwaardering. Dat onderscheid klinkt klein, maar helpt voorkomen dat ik een vergelijkbare naam of de verkeerde dienst selecteer wanneer ik haast heb.
Daarna controleer ik de gegevens voordat ik de betaling definitief maak. Bij een terugkerende rekening is het verleidelijk om alleen naar het bedrag te kijken. Ik neem liever ook de ontvanger en de omschrijving mee. Dat is een nuttige gewoonte bij elke financiële app, maar in Paytm extra relevant omdat de app meer dan één soort transactie aanbiedt.
Voor een UPI-overdracht vind ik de directe opzet prettig wanneer de ontvanger duidelijk is. De app helpt me dan een concrete betaling af te ronden. Het minder sterke moment komt wanneer ik niet precies weet waar een bepaalde dienst staat. De combinatie van betalingen, opwaarderingen, reizen en persoonlijke leningen kan de eerste navigatie minder vanzelfsprekend maken.
Nieuwe gebruikers zullen waarschijnlijk willen weten of Paytm geschikt is voor een ouder toestel. De app vereist minimaal Android 7.0, dus ze is niet uitsluitend bedoeld voor de nieuwste telefoons. Op iOS of Android blijft de belangrijkste vraag echter ook of je prettig werkt in een app waarin financiële en aanvullende diensten samenkomen.
Verbinding onderweg: wachten is soms de verstandigste stap
Een betaling onderweg kan samenvallen met een zwak mobiel signaal, bijvoorbeeld in een drukke winkel of tijdens een rit. Als de app dan niet meteen een duidelijke uitkomst toont, probeer ik niet direct dezelfde betaling opnieuw uit te voeren. Ik wacht even en controleer eerst de transactiegeschiedenis of de status in de app. Zo verklein ik de kans dat ik uit ongeduld twee keer dezelfde handeling start.
Dit is vooral nuttig bij betalingen waarbij de ontvanger op het geld rekent. Een kort moment van onzekerheid voelt vervelend, maar een extra betaling zonder eerst de status te bekijken kan nog vervelender zijn. Ik houd daarom de bevestiging in beeld totdat ik weet wat er is gebeurd, in plaats van direct naar een ander onderdeel te springen.
Een realistisch dagelijks gebruik
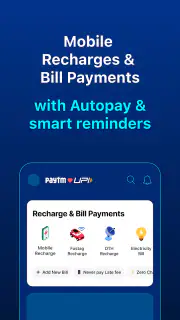
Een herkenbaar scenario is een drukke ochtend waarop ik eerst een rekening moet betalen, daarna geld naar een familielid stuur en later mijn mobiele tegoed aanvul. Met afzonderlijke apps zou ik drie verschillende omgevingen openen en telkens opnieuw moeten nadenken over navigatie en bevestiging. In Paytm kan ik die taken achter elkaar uitvoeren, zolang ik voor elke handeling de juiste categorie kies.
De winst zit dan niet alleen in het aantal tikken. Ik houd mijn financiële routine bij elkaar en hoef minder vaak tussen apps te wisselen. Dat is vooral handig wanneer ik onderweg ben of meerdere kleine betalingen op dezelfde dag moet doen. Ik zou de app niet gebruiken als excuus om zonder controle snel te betalen, maar wel als centrale plek om dagelijkse transacties te organiseren.
Een minder voor de hand liggende toepassing is het scheiden van mijn denkwerk in twee momenten. Eerst verzamel ik wat ik moet betalen of opwaarderen; daarna voer ik de transacties één voor één uit. Bij Paytm helpt dat om niet impulsief door het brede aanbod te klikken. Ik gebruik de app dan als hulpmiddel voor concrete financiële taken, niet als plek om toevallig nieuwe diensten te ontdekken.
Waar de brede opzet schuurt
Dezelfde veelzijdigheid die Paytm aantrekkelijk maakt, kan ook voor ruis zorgen. Wie alleen een bedrag naar een contact wil sturen, heeft misschien niets aan onderdelen voor vluchten, bus- of treinkaartjes en persoonlijke leningen. Die extra opties maken de app breder, maar niet automatisch beter voor iemand die maximale eenvoud zoekt.
Ik vind vooral de aanwezigheid van persoonlijke leningen een reden om bewust te blijven. Een betaalapp en een kredietkeuze hebben niet dezelfde gevolgen. Voor een snelle rekeningbetaling is het logisch om in transactiemodus te blijven; voor lenen hoort een veel rustigere afweging. Ik behandel kredietopties daarom niet als een gewone uitbreiding van de betaalstroom.
Ook bij reizen is de afweging duidelijk. Het is handig dat vlucht-, bus- en treindiensten in dezelfde omgeving beschikbaar zijn wanneer ik een reis plan. Toch kan een gespecialiseerde reisapp geschikter zijn als ik vooral uitgebreide vergelijkingen, flexibiliteit of diepgaande reisdetails nodig heb. Paytm wint op bundeling, niet noodzakelijk op specialisatie.
De vraag of Paytm veilig genoeg is, verdient een genuanceerd antwoord. De app is gericht op veilige UPI-betalingen, maar mijn eigen gedrag blijft een belangrijk onderdeel van veilig gebruik. Ik controleer altijd de betaalgegevens, gebruik de app niet achteloos op een gedeeld toestel en behandel elke bevestiging alsof ze definitief is. Geen enkele handige interface vervangt oplettendheid bij geldzaken.
Voor wie Paytm het meeste oplevert
Ik zou Paytm aanraden aan mensen die regelmatig verschillende soorten financiële taken uitvoeren en liever één vertrouwde omgeving gebruiken. Denk aan gebruikers die UPI-overdrachten combineren met rekeningen betalen en opwaarderen, of aan huishoudens die hun dagelijkse betalingen op één plek willen afhandelen. De app is ook interessant voor wie naast betalingen af en toe vervoer of een andere aanvullende dienst wil regelen.
De schaal van het product is opvallend: Paytm heeft meer dan 500 miljoen installaties en een gemiddelde beoordeling van 4,8 op basis van ongeveer 24 miljoen beoordelingen. Ik lees zulke cijfers niet als bewijs dat iedereen dezelfde ervaring krijgt, maar ze laten wel zien dat de app op grote schaal wordt gebruikt en dat de centrale betaalgedachte veel mensen aanspreekt.
Voor iemand die uitsluitend een sobere bankomgeving zoekt, zou ik een traditionele bankapp of een meer gespecialiseerde UPI-oplossing overwegen. Die keuze kan beter passen wanneer ik geen reisfuncties, opwaarderingen of andere financiële onderdelen wil zien. Paytm is juist sterk wanneer bundeling een voordeel is; wie bundeling als drukte ervaart, zal de brede opzet sneller vermoeiend vinden.
Ook voor kinderen is enige voorzichtigheid verstandig, ondanks de leeftijdsclassificatie PEGI 3. Die classificatie zegt iets over de geschiktheid van de app als product, maar niet dat een kind zelfstandig financiële beslissingen hoort te nemen. Ik zie Paytm als hulpmiddel voor verantwoord gebruik door de rekeninghouder, niet als een app om zonder begeleiding aan jonge gebruikers over te laten.
Verbinding, herstel en datagebruik
Als een betaling lijkt vast te lopen, maak ik eerst onderscheid tussen een traag scherm en een transactie waarvan de status nog onzeker is. Ik sluit niet meteen alles af en begin niet direct opnieuw; eerst kijk ik of de app een bevestiging of een bijgewerkte status toont. Die volgorde is een kleine gewoonte, maar bij geldzaken nuttiger dan snel achter elkaar knoppen indrukken.
Voor iemand met een beperkt databundel is het praktisch om betalingen en andere taken waar mogelijk te plannen wanneer de verbinding stabiel is. Dat is geen garantie dat een transactie sneller verloopt, maar het geeft wel meer rust om gegevens te controleren en een bevestiging af te wachten. Ik vermijd ook onnodig bladeren door reis- en kredietonderdelen wanneer ik alleen een eenvoudige transfer wil doen: dat houdt mijn aandacht bij de taak, ook al kan het niet worden gezien als een belofte over dataverbruik.
Versie, bereik en dagelijks onderhoud
De huidige versie is 10.83.12. Bij een financiële app vind ik het verstandig om updates niet onnodig uit te stellen, omdat de gebruikerservaring en compatibiliteit in de loop van de tijd kunnen veranderen. Ik zou daarnaast transacties regelmatig controleren, vooral wanneer Paytm meerdere soorten betalingen voor mij verzamelt.
Paytm bestaat sinds 30 april 2012 en wordt ontwikkeld door Paytm - One97 Communications Ltd. Die lange aanwezigheid helpt om de app te plaatsen als een gevestigde financiële dienst in plaats van een tijdelijke betaaltool. Toch verandert een lange geschiedenis niets aan mijn basisregel: ik gebruik alleen onderdelen die ik begrijp en neem geen financiële beslissing uitsluitend omdat die in dezelfde app beschikbaar is.
Wat ik prettig vind, is dat de app niet op één soort betaling is gebouwd. Wat ik minder prettig vind, is dat die breedte discipline vraagt. Ik bepaal mijn doel vooraf, controleer de transactiegegevens en neem bij leningen of reisboekingen meer tijd dan bij een eenvoudige overdracht. Dat zijn geen redenen om Paytm af te schrijven, maar wel voorwaarden voor prettig gebruik.
Mijn eindbeoordeling
Na het bekijken van de betaalervaring zie ik Paytm als een sterke keuze voor wie UPI wil combineren met rekeningen betalen en opwaarderen, zonder voor elke taak een andere app te openen. De grootste winst is de samenhang: dagelijkse financiële handelingen passen in één routine. Dat maakt de app bijzonder bruikbaar voor drukke gebruikers die vaak kleine betalingen moeten afhandelen.
Mijn aanbeveling komt met een duidelijke grens. Kies Paytm als je waarde hecht aan bereik en gemak, maar liever een soberder alternatief als je alleen een eenvoudige overdracht nodig hebt en geen extra financiële diensten rond je betaalactie wilt. Ik zou zelf Paytm gebruiken voor een gevarieerde betaalroutine, terwijl ik voor kredietbeslissingen en ingewikkelde reisplanning extra tijd en eventueel een gespecialiseerde dienst zou nemen.
Met gratis toegang, ondersteuning voor apparaten vanaf Android 7.0 en een PEGI 3-classificatie is de instap laag. De echte vraag is daarom niet of Paytm veel kan, maar of jij die veelzijdigheid als hulp of als afleiding ervaart. Voor mij overheerst het voordeel, zolang ik de app doelgericht gebruik en elke betaling bewust controleer.
Voordelen
- Snelle betalingen via QR-code
- UPI-ID of telefoonnummer.
- Ondersteunt meerdere betaalmethoden en gekoppelde bankrekeningen.
- Handige meldingen houden je direct op de hoogte van transacties.
- Veel dagelijkse diensten
- zoals mobiel opwaarderen en facturen betalen.
- Extra beveiliging met pincode
- biometrie en transactieverificatie.
Nadelen
- Voor volledige functionaliteit is een Indiase bankrekening vereist.
- Sommige functies zijn uitsluitend beschikbaar voor gebruikers in India.
- Transacties kunnen vertraging oplopen bij storingen van bank of UPI.
- De app bevat promoties en aanbiedingen die soms afleidend zijn.
- Voor bepaalde diensten kunnen extra kosten of voorwaarden gelden.
Veelgestelde vragen over Paytm: Secure UPI Payments
Wat is Paytm: Secure UPI Payments en waarvoor kan ik de app gebruiken?
Paytm: Secure UPI Payments is een financiële app die vooral is gericht op digitale betalingen in India. Je kunt er onder meer geld naar contacten sturen, QR-codes scannen bij winkels, rekeningen betalen en mobiele opwaarderingen uitvoeren. De beschikbare functies kunnen per regio, accounttype en actuele regelgeving verschillen. Controleer daarom vóór gebruik welke diensten in jouw land en voor jouw bankrekening worden ondersteund.
Is Paytm veilig voor online betalingen en het bewaren van financiële gegevens?
Paytm gebruikt beveiligingsmaatregelen zoals accountverificatie, pincode- of biometrische bevestiging en meldingen bij transacties, afhankelijk van je toestel en instellingen. Toch blijft veilig gebruik belangrijk: deel nooit je UPI-pincode, OTP of wachtwoord, ook niet met iemand die zich voordoet als medewerker. Installeer de app uitsluitend via een officiële appwinkel en controleer transacties zorgvuldig voordat je ze bevestigt.
Heb ik een Indiase bankrekening en telefoonnummer nodig om Paytm te gebruiken?
Voor de belangrijkste UPI-functies heb je doorgaans een in aanmerking komende Indiase bankrekening en een mobiel nummer nodig dat aan die rekening is gekoppeld. Tijdens de registratie kan Paytm je identiteit en bankgegevens laten verifiëren. Gebruikers buiten India kunnen mogelijk slechts beperkte functies zien of de app helemaal niet activeren. Controleer daarom vooraf de vereisten voor jouw woonplaats en bank.
Zijn er kosten verbonden aan het gebruik van Paytm voor betalingen en opwaarderingen?
Veel dagelijkse UPI-betalingen en bepaalde rekeningbetalingen kunnen zonder extra kosten worden uitgevoerd, maar de uiteindelijke prijs hangt af van het type transactie, de gekozen dienst en eventuele voorwaarden van Paytm, je bank of een externe aanbieder. Voor sommige kaartbetalingen, opwaarderingen of speciale diensten kunnen toeslagen gelden. Bekijk altijd het kostenoverzicht op het bevestigingsscherm voordat je betaalt.
Wat kan ik doen als een betaling mislukt, vertraagd is of per ongeluk naar de verkeerde persoon wordt gestuurd?
Controleer eerst de transactiegeschiedenis en kijk of het bedrag daadwerkelijk is afgeschreven. Bij een mislukte of vertraagde betaling kan de terugboeking automatisch plaatsvinden, maar de verwerkingstijd verschilt per bank en betaalmethode. Bij een verkeerde ontvanger moet je zo snel mogelijk contact opnemen met de ontvanger, je bank en de Paytm-ondersteuning. Bewaar altijd het transactienummer en deel geen vertrouwelijke codes.