bunq
Voor Android en iOSFree·Gebruikersbeoordeling
 Analyse door ViaAPK
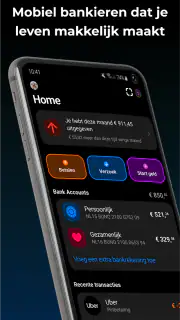
Voor mij begint goed mobiel bankieren niet bij een opvallend scherm, maar bij een herkenbare ochtend: ik wil snel zien wat er binnenkomt, boodschappen betalen en voorkomen dat mijn vaste uitgaven ongemerkt door mijn dagelijkse budget lopen. bunq is interessant als je zulke taken graag vanuit één app organiseert. Het is een gratis financiële app van bunq, bedoeld voor mobiel bankieren, budgetteren, uitgeven, sparen en beleggen. De insteek voelt anders dan die van een traditionele bankapp: je krijgt meer nadruk op het indelen en volgen van je geld, al vraagt die vrijheid ook om zelf keuzes te maken.
Begin met een helder overzicht
De eerste praktische vraag is niet welke functie je als eerste moet proberen, maar hoe je wilt dat je geld zich gedraagt. Als je één betaalrekening gebruikt voor alles, kan het lastig zijn om te zien welk deel al bestemd is voor huur, boodschappen of een geplande trip. Het idee achter meerdere rekeningen is daarom nuttig: je kunt geld mentaal en praktisch in aparte potjes verdelen, in plaats van achteraf uit je transacties te moeten reconstrueren wat nog vrij besteedbaar is.
Een bruikbare start is klein. Kies bijvoorbeeld één terugkerende uitgave en één spaardoel, en richt je overzicht daaromheen in. Zo merk je of de indeling bij je gewoonten past voordat je allerlei onderdelen tegelijk gaat organiseren. Ik vind dat een betere aanpak dan proberen elke transactie vanaf dag één perfect te categoriseren. Een bankapp helpt pas echt wanneer de structuur aansluit op hoe jij beslissingen neemt.
Van betaling naar budgetroutine
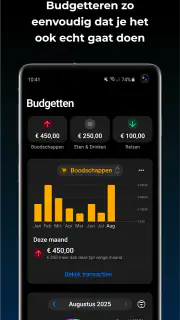
In het dagelijks gebruik loopt de route meestal vanzelf: geld komt binnen, je houdt rekening met vaste lasten, en je gebruikt de app voor gewone betalingen. Het voordeel van aparte rekeningen is vooral zichtbaar op momenten waarop je anders zou moeten rekenen. Als je bijvoorbeeld je boodschappengeld los wilt houden van je huurreserve, zie je eerder hoeveel speelruimte je werkelijk hebt. Dat maakt een budget concreter dan een algemeen voornemen om “wat minder uit te geven”.
Bij een etentje met vrienden kan een gedeelde rekening eveneens handig zijn. Je hoeft dan niet alle gezamenlijke kosten langdurig in je eigen overzicht te laten hangen, terwijl anderen nog moeten terugbetalen. Voor mij is dat vooral een sociale winst: de afrekening wordt onderdeel van de avond in plaats van een reeks losse herinneringen achteraf. Bedenk wel dat iedereen die meedoet duidelijke afspraken nodig heeft over wat gezamenlijk is en wie welk bedrag betaalt; de app neemt dat gesprek niet van je over.
Ook automatisch afronden kan een bespaargewoonte ondersteunen. Het werkt het best als je het ziet als een kleine aanvulling op een doel, niet als een vervanging voor een plan. Kijk af en toe of de afgeronde bedragen passen bij je uitgavenpatroon en of ze op de plek belanden waar je ze verwacht. Zulke kleine bedragen voelen vrijblijvend, maar ze blijven wel afkomstig uit je betaalruimte. Dat onderscheid is belangrijk wanneer je saldo krap is of je binnenkort een grote rekening verwacht.
Een frisse kijk op bankieren in de praktijk
Bunq is geen traditionele bank-app. Het is meer een lifestyle-keuze. Vanaf het moment dat je de app opent, merk je dat alles draait om eenvoud en gebruiksgemak. De interface is kleurrijk, intuïtief en voelt aan alsof je een gesprek hebt met een goede vriend, in plaats van met een bankmedewerker.
Nieuws dat je tijd waard is
Coin Master getest: wanneer draaien en plunderen bij je past
Facebook blijft verrassend nuttig voor buurtcontact en evenementen
Gboard haalt onnodige stappen uit dagelijks typwerk
WhatsApp wint op gewoonte, maar blijft steken in oude keuzes
Dainik Bhaskar brengt India dichtbij, maar vraagt veel aandacht
InShot groeit mee met de alledaagse videomontage
Waarom QR & Barcodescanner Onmisbaar is op je Smartphone
Waarom maxim — order a taxi & food Nu Essentieel Is
Fortnite op mobiel: elke ronde begint als een nieuw verhaal
Ontketen Je Creativiteit met Phone Case DIY: Een Diepgaande Verkenning
Evony - De Koning Keert Terug: Een Strategisch Meesterwerk dat Boeit
Telegram X: De Nieuwe Standaard voor Sociale Communicatie
Functionaliteiten die je moet kennen
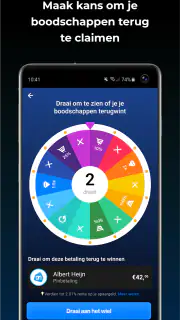
Een van mijn favoriete functies is de mogelijkheid om meerdere rekeningen te beheren binnen één app. Of je nu je huur, boodschappen of vakantie-uitgaven wilt scheiden, bunq maakt het eenvoudig. De app laat je snel en zonder gedoe betalingen doen, en je kunt zelfs rekeningen delen met vrienden voor die gezamenlijke etentjes.
Daarnaast heeft bunq een aantal coole beveiligingsfuncties. Met real-time meldingen en de mogelijkheid om je kaart direct te blokkeren als je hem kwijt bent, voel je je altijd veilig. En laten we het niet vergeten: de app biedt ook de mogelijkheid om geld te sparen met automatische afrondingen. Klein, maar krachtig!
Gebruiksvriendelijkheid ten top
Wat bunq echt onderscheidt, is de gebruiksvriendelijkheid. Vanaf de installatie tot het dagelijks gebruik, alles is ontworpen met de gebruiker in gedachten. De app is snel, responsief en biedt een naadloze ervaring. En voor degenen onder ons die graag internationaal reizen, biedt bunq een geweldige multi-currency optie zonder verborgen kosten.
Een ander hoogtepunt is de klantenservice. In tegenstelling tot veel traditionele banken, krijg je bij bunq snel hulp via hun in-app chat. Geen eindeloos wachten aan de telefoon, maar direct antwoorden op je vragen.
Wanneer het bij je past – en wanneer niet
Ik vind bunq vooral geschikt voor mensen die hun geld actief willen indelen: bijvoorbeeld iemand met wisselende plannen, een gezamenlijk huishouden of meerdere spaardoelen. De functies rond rekeningen, meldingen en afrondingen kunnen een dagelijkse routine ondersteunen, zonder dat je voor elke kleine uitgave een ingewikkeld spreadsheet hoeft bij te houden. Ook wie vaak met vrienden kosten deelt, kan baat hebben bij een plek waar zulke uitgaven zichtbaar blijven.
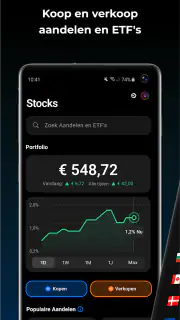
De afweging is dat een flexibelere indeling ook meer aandacht vraagt. Als je juist één eenvoudige rekening wilt en nooit aparte doelen of gedeelde uitgaven gebruikt, kan de extra organisatie onnodig voelen. Dan is de vertrouwde app van je huidige bank mogelijk voldoende. En als je geld beleggen wilt, behandel dat dan als een afzonderlijke financiële keuze: de aanwezigheid van beleggen in dezelfde app betekent niet dat het automatisch bij ieder budget of iedere risicobereidheid past.
De overdrachten tussen geld, mensen en doelen
Een bankworkflow stopt niet bij het tikken op ‘betalen’. Je schakelt tussen een rekening voor vaste lasten, een kaart voor dagelijkse aankopen en soms een gezamenlijk potje met anderen. Juist bij die overdrachten helpt het om vooraf namen te kiezen die je direct begrijpt. Een rekening met een duidelijke bestemming is makkelijker te controleren dan een rij vrijwel identieke rekeningen. Dat is een klein instelwerkje dat later verwarring kan voorkomen, vooral wanneer je snel een betaling wilt doen.
Mijn praktische tip is om na een gedeelde maaltijd meteen te bekijken of de verdeling klopt, in plaats van pas dagen later wanneer je de details bent vergeten. Gebruik meldingen als controlepunt: een bericht over een betaling kan je helpen een onbekende uitgave sneller op te merken. Een melding bewijst op zichzelf natuurlijk niet dat een betaling correct is; controleer bij twijfel de transactie en neem passende actie. Als je kaart kwijt is, is de mogelijkheid om die direct te blokkeren een nuttige eerste stap, waarna je kunt nagaan wat er precies is gebeurd.
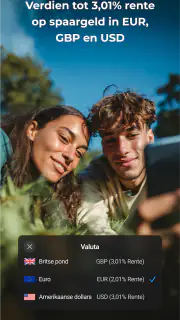
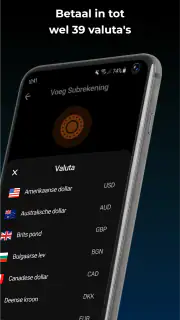
Voor reizen is de afweging subtieler dan “alles in één app”. Een multi-currency optie kan prettig zijn wanneer je betalingen in verschillende valuta wilt beheren, maar kijk vóór vertrek ook naar de concrete voorwaarden die op jouw rekening en gebruik van toepassing zijn. Ik zou een reisbudget bovendien apart houden van dagelijkse uitgaven. Dan zie je onderweg beter hoeveel je al hebt besteed en voorkom je dat hotel- of vervoerskosten ongemerkt concurreren met je gewone weekbudget.
Hoe het zich verhoudt tot andere bankapps
Vergeleken met een klassieke bankapp ligt de aantrekkingskracht van bunq in de nadruk op indelen en combineren: betalen, sparen en budgetteren komen samen in dezelfde omgeving. Een traditionele app kan juist prettiger zijn als je al je financiële zaken bij één vertrouwde aanbieder wilt houden en weinig behoefte hebt aan aparte potjes. De betere keuze hangt dus minder af van welke interface het modernst oogt, en meer van de vraag of je geld actief wilt organiseren.
Vergeleken met een losse budgetapp heeft een bankapp als bunq een andere rol: je gebruikt haar niet alleen om uitgaven achteraf te bekijken, maar ook om je dagelijkse bankzaken te regelen. Dat kan schakelen verminderen, maar maakt het extra belangrijk dat de manier waarop je geld verdeelt logisch blijft. Wie graag uitgebreide analyses of een heel specifieke budgetmethode gebruikt, doet er goed aan eerst te beoordelen of de ingebouwde aanpak genoeg overzicht geeft. Ik zou niet overstappen alleen omdat een app meer functies noemt; de winst zit pas in een workflow die je echt volhoudt.
Praktische verwachtingen en mogelijke frictie
Als je overweegt bunq je hoofdrekening te maken, denk dan vooraf na over de overgang. Breng in kaart welke inkomsten en terugkerende betalingen je elders hebt ingesteld, en verplaats ze bewust in plaats van ervan uit te gaan dat een nieuwe app vanzelf alle gewoonten overneemt. Houd tijdens die periode je oude overzicht bij totdat je ziet dat je vaste geldstromen op de juiste plek aankomen. Dat is geen tekortkoming van één specifieke functie, maar een verstandige aanpak bij elke verandering van bankroutine.
Ook het woord “gratis” verdient een nuchtere lezing: de app zelf is gratis te downloaden, maar dat vertelt niet op zichzelf welke voorwaarden of kosten voor elke bankdienst, rekeningkeuze of transactie gelden. Controleer die details voordat je een betaalbeslissing neemt. Dat is vooral relevant als je de app voor internationaal gebruik, beleggen of een gedeelde financiële afspraak wilt inzetten. Een paar minuten voorwaarden lezen is minder vervelend dan later ontdekken dat een dienst anders werkt dan je aannam.
De app is geschikt voor een breed publiek: de leeftijdsclassificatie is PEGI 3, en de huidige versie is 29.10.1. Ze verscheen op 24 november 2015, heeft een gemiddelde beoordeling van 4,1 uit ongeveer 33 duizend beoordelingen en is meer dan een miljoen keer geïnstalleerd. Zulke populariteit kan helpen inschatten dat veel mensen ermee werken, maar zegt niet of de opzet bij jouw manier van bankieren past. Ik zou vooral letten op je eigen behoefte aan overzicht, gedeelde uitgaven en doelen.
Van eerste indruk naar dagelijks resultaat
De uitkomst die ik van bunq verwacht, is niet dat geldbeheer ineens moeiteloos wordt. De echte winst is dat je minder vaak hoeft te gokken welk deel van je saldo al een bestemming heeft. Als je rekeningen bewust indeelt, meldingen gebruikt om betalingen te volgen en kleine besparingen aan een concreet doel koppelt, kan de app je helpen een routine op te bouwen. Laat je indeling juist versloffen, dan wordt de extra flexibiliteit eerder administratie dan voordeel.
Daarom zou ik beginnen met één alledaags scenario: zet je vaste uitgaven apart, houd je wekelijkse boodschappen zichtbaar en probeer een gedeelde rekening alleen uit bij een concrete gezamenlijke uitgave. Kijk na een paar weken of je sneller antwoord hebt op de vraag “wat kan ik nu veilig uitgeven?”. Is het antwoord duidelijker, dan doet de app nuttig werk. Blijft het overzicht voor jou omslachtiger dan bij je huidige bank, dan is overstappen niet nodig om modern met geld om te gaan.
Waarom proberen?
Als je op zoek bent naar een bankervaring die past bij de moderne tijd, dan is bunq zeker het proberen waard. De combinatie van flexibiliteit, beveiliging en gebruiksgemak maakt het een uitstekende keuze voor iedereen die zijn financiën graag in eigen handen heeft.
Dus waar wacht je nog op? Download de app, speel ermee rond en ontdek zelf waarom zo veel mensen overstappen naar deze innovatieve manier van bankieren. Het kan zomaar de beste beslissing zijn die je voor je financiën hebt gemaakt!
Voordelen
- Gebruiksvriendelijke interface en navigatie.
- Snelle en eenvoudige registratieproces.
- Innovatieve functies voor budgetbeheer.
- Ondersteunt meerdere valuta zonder extra kosten.
- Milieuvriendelijke bankopties beschikbaar.
Nadelen
- Maandelijkse kosten kunnen hoog zijn.
- Niet alle functies zijn wereldwijd beschikbaar.
- Klantenservice soms moeilijk te bereiken.
- Geen traditionele bankkantoren beschikbaar.
- Niet geschikt voor grote contante transacties.
Veelgestelde vragen over bunq
Wat is bunq en waarvoor kan ik het gebruiken?
Bunq is een innovatieve mobiele bankapp die gebruikers de mogelijkheid biedt om bankzaken volledig digitaal te beheren. Je kunt rekeningen openen, betalingen doen, geld overmaken en zelfs sparen, allemaal via je smartphone. Daarnaast biedt bunq unieke functies zoals gezamenlijke rekeningen en realtime meldingen.
Hoe veilig is mijn geld bij bunq?
Bunq heeft strenge veiligheidsmaatregelen om je geld te beschermen. Ze maken gebruik van geavanceerde encryptie en tweestapsverificatie. Bovendien is bunq gereguleerd door de Nederlandse Bank, wat betekent dat je tegoeden tot €100.000 beschermd zijn door het depositogarantiestelsel.
Wat zijn de kosten verbonden aan het gebruik van bunq?
Bunq biedt verschillende abonnementen, variërend van gratis tot premium, afhankelijk van de functies die je wilt gebruiken. Het premium-abonnement kan maandelijkse kosten met zich meebrengen, maar omvat extra voordelen zoals meer IBAN-rekeningen en betere klantenservice. Het is belangrijk om de prijzen te vergelijken voordat je een keuze maakt.
Kan ik bunq gebruiken voor internationale transacties?
Ja, bunq ondersteunt internationale overschrijvingen in meerdere valuta's. Je kunt eenvoudig geld overmaken naar het buitenland via de app. Het wisselkoersbeleid van bunq is transparant en concurrerend, en er worden redelijke kosten in rekening gebracht voor internationale transacties.
Hoe gemakkelijk is het om een rekening bij bunq te openen?
Het openen van een rekening bij bunq is eenvoudig en kan binnen enkele minuten via de app worden gedaan. Je hoeft alleen persoonlijke gegevens en een geldig identiteitsbewijs in te voeren. Na verificatie heb je direct toegang tot je nieuwe bankrekening en kun je beginnen met het beheren van je financiën.